Por: Felipe Alex dos Reis Telles – 05/10/2026 – Rio de Janeiro
O Estado de São Paulo se retirou de um Protocolo de ICMS que estava ativo há mais de 17 anos, o qual fazia parte também o Rio de Janeiro, e desde o dia 1º de Outubro de 2026, as compras de autopeças feitas por empresas do Rio de Janeiro deixou de ter o ICMS-ST retido pelas empresas Paulistas, passando agora a vir sem o destaque.
Mas isso não significa que o imposto da operação deixou de existir, mudou apenas quem tem a obrigação de recolher, que nesse caso agora passa a ser a empresa situada no Rio de Janeiro, na entrada do produto, inclusive se essa empresa for optante pelo Simples Nacional.
Neste breve artigo, vamos abordar sobre essa mudança com detalhes da base legal, e também mostrando exemplo de cálculo, e no fim deixaremos também uma planilha para simulação do cálculo.
Índice
O que mudou legalmente ?
Por quase 17 anos, as compras de autopeças entre SP e RJ funcionaram assim: o fornecedor paulista calculava o ICMS-ST devido ao Rio de Janeiro, destacava na nota e recolhia para o RJ. O comprador fluminense recebia a mercadoria com o imposto já pago e não precisava fazer mais nada.
Essa sistemática vinha de um acordo entre os estados, e é ele que acabou:
| Data | Norma | O que fez |
|---|---|---|
| 04/04/2008 | Protocolo ICMS 41/2008 | Criou a substituição tributária de autopeças nas operações entre os estados signatários, entre eles São Paulo |
| 01/05/2009 | Protocolo ICMS 17/2009 | Estendeu ao Rio de Janeiro as regras do Protocolo 41/2008 |
| 14/09/2026 | Protocolo ICMS 93/2026 (divulgado pelo Despacho CONFAZ nº 43/2026) | Excluiu São Paulo do Protocolo 41/2008, com efeitos a partir de 01/10/2026 |
O Protocolo 93/2026 faz parte de um pacote de 34 protocolos publicados pelo CONFAZ em setembro, que retirou São Paulo de vários acordos de substituição tributária (materiais elétricos, ferramentas, bicicletas, entre outros). No mesmo movimento, São Paulo também tirou esses segmentos da sua própria ST interna (Portaria SRE nº 34/2026).
Na prática: sem acordo entre os dois estados, o fornecedor paulista não tem mais obrigação de reter o ICMS-ST devido ao Rio de Janeiro (Lei Complementar nº 87/1996, art. 9º, que exige acordo entre os estados para a substituição tributária nas operações interestaduais).
Quem paga agora, quando e como
Se o fornecedor não retém, o imposto não some: a legislação do Rio de Janeiro transfere a responsabilidade para quem compra.
• Quem paga: a empresa estabelecida no RJ que adquire a mercadoria sujeita à ST de outro estado sem acordo, na condição de contribuinte substituto (Lei RJ nº 2.657/1996, arts. 21, VI, e 23; Resolução SEFAZ nº 537/2012, art. 4º).
• Quando: o imposto é exigível no momento da entrada da mercadoria no território fluminense (Resolução SEFAZ nº 537/2012, art. 3º, § 4º). Na prática, o vencimento do DARJ é a data de entrada.
• Como: por DARJ, emitido no Portal de Pagamentos da SEFAZ-RJ, com o tipo de apuração “por operação”, ou seja, uma guia para cada nota fiscal.
• Quanto: ICMS-ST com alíquota interna de 20% e mais 2% de FECP (Fundo Estadual de Combate à Pobreza, Lei RJ nº 4.056/2002), recolhidos na mesma guia, em campos separados.
Um detalhe importante: notas emitidas até 30/09/2026 continuam sob o acordo antigo. Se o fornecedor paulista deixou de reter naquele período, a responsabilidade era dele, mas o comprador do RJ responde solidariamente pelo imposto que deveria ter sido retido (Lei RJ nº 2.657/1996, art. 25).
Quem é do Simples Nacional precisa recolher ?
Um erro muito comum entre as empresas é achar que por ser optante do Simples, que a empresa não tem a obrigação do recolhimento deste imposto na entrada. Muita gente acredita que, por recolher tudo no DAS, a empresa do Simples Nacional está livre do ICMS-ST, mas na prática não está.
A própria Lei Complementar nº 123/2006 tira a substituição tributária de dentro do DAS. O art. 13, § 1º, XIII, determina que o ICMS seja pago fora do Simples, pela regra aplicável às demais empresas:
• alínea “a”: “nas operações sujeitas ao regime de substituição tributária (…)”;
• alínea “g”: “nas operações com bens ou mercadorias sujeitas ao regime de antecipação do recolhimento do imposto, nas aquisições em outros Estados e Distrito Federal: 1. com encerramento da tributação (…)”.
É exatamente o caso de uma empresa do RJ, optante pelo Simples, que compra autopeças de São Paulo a partir de outubro: ela recolhe o ICMS-ST e o FECP por DARJ, fora do DAS, na entrada da mercadoria.
E tem o outro lado da moeda: quando essa empresa revender a peça, a receita deve ser informada no PGDAS-D como receita com ICMS já recolhido por substituição tributária (LC 123/2006, art. 18, § 4º-A, I). Assim, o ICMS sai da conta do DAS e a empresa não paga o mesmo imposto duas vezes. Esquecer essa segregação é pagar a mais todos os meses.
Como calcular
O cálculo segue a sistemática do Convênio ICMS 142/2018, que define a base de cálculo e a forma de abater o ICMS da operação própria. O ponto que muda o resultado é o regime do fornecedor, não o de quem compra:
Exemplo 1: Comprando de um fornecedor do regime normal
Uma oficina do RJ, optante pelo Simples, compra de um fabricante paulista do regime normal R$ 10.000,00 em autopeças, com IPI de 3,25% destacado e ICMS de 12%. A nota chega sem ICMS-ST.
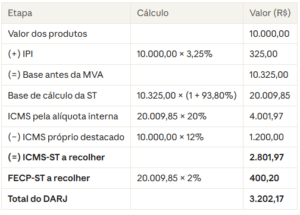
O imposto na entrada representa cerca de 32% do valor dos produtos. É dinheiro que precisa estar previsto no caixa no dia em que a mercadoria chega.
Exemplo 2: comprando de um fornecedor do Simples Nacional
A mesma oficina compra R$ 10.000,00 em autopeças de uma distribuidora paulista optante pelo Simples. A nota vem sem IPI, sem ICMS destacado e sem ICMS-ST.
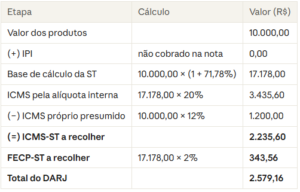
Duas observações:
• Abate-se 12% mesmo sem ICMS destacado. O fornecedor do Simples não destaca ICMS, mas o Convênio 142/2018 manda deduzir o resultado da alíquota interestadual sobre o valor da operação (cl. 13ª, § 1º).
• Não se inventa IPI. Só entra na base o IPI efetivamente cobrado do comprador (LC 87/1996, art. 8º, II, “b”). Somar um IPI que não está na nota aumenta o imposto sem base legal.
Na mesma compra de R$ 10.000,00, comprar do fornecedor do Simples resultou em R$ 623,01 a menos de imposto na entrada (R$ 2.579,16 contra R$ 3.202,17). A diferença vem da MVA original e da ausência de IPI na base.
Durante a suspensão, fica impedido o arquivamento de qualquer ato que tenha relação de continuidade ou dependência com o documento sob suspeita de falsidade (§ 4º). A suspensão dura 90 dias ou até a conclusão da perícia realizada pela JUCERJA (§ 5º).
Todos os participantes do ato impugnado serão intimados para se manifestar no prazo de 10 dias úteis. A intimação alcança também os profissionais que firmaram Declaração de Veracidade e Declaração de Autenticidade do documento (§ 6º).
Checklist na compra de produtos de SP a partir de Outubro/2026
Veja agora um resumo de procedimentos a serem adotados em compras de autopeças vindas do estado de São Paulo:
- Confira a data. Nota emitida a partir de 01/10/2026, de fornecedor de São Paulo, com autopeças.
- Veja se veio ICMS-ST. Campo “Valor do ICMS Subst.” zerado e sem FCP-ST nos dados adicionais: o recolhimento é seu.
- Identifique o regime do fornecedor. No DANFE, se a coluna ao lado do NCM se chama “CSOSN”, o fornecedor é do Simples; se é “CST”, é do regime normal. Na dúvida, consulte o CNPJ no portal do Simples Nacional.
- Confirme que o produto tem ST no RJ. Confira o NCM e o CEST da nota com a lista de autopeças da legislação fluminense. Nem todo item vendido por uma loja de peças está na ST.
- Calcule com a MVA certa (ajustada ou original) e deduza o ICMS próprio de 12%.
- Emita o DARJ no Portal de Pagamentos da SEFAZ-RJ: ICMS/FECP, natureza “Substituição Tributária por Operação”, produto do segmento de autopeças, apuração por operação, com número, série, data e CNPJ do emitente da nota.
- Pague até a data de entrada. Depois disso, o próprio portal acrescenta juros e multa de mora.
- Na revenda (Simples): segregue a receita como sujeita à ST no PGDAS-D.
Ultimo ponto de atenção, se o fornecedor ainda destacar ICMS-ST de SP com CFOP 6.404 ou mensagens como “imposto recolhido anteriormente por substituição tributária”, isso se refere ao imposto de São Paulo. Não vale para o Rio de Janeiro e não dispensa o recolhimento na entrada, e caso o fornecedor lhe cobre algum valor a título de ICMS-ST retido, aconselhamos que seja solicitado a correção ao fornecedor.
Conclusão
O fim do acordo entre o RJ e SP tecnicamente não criou um imposto novo, mas mudou quem paga e quando paga, trazendo assim uma burocracia maior para as empresas do Rio de Janeiro, a empresa que não se adequar ao recolhimento e a essa mudança fica sujeita a sofrer autuações por parte da Fazenda Estadual do RJ, com multa, juros.
Planilha de Simulação
Disponibilizamos abaixo uma planilha para simulação do cálculo do ICMS-ST na compra de autopeças vindas de São Paulo no link a seguir: https://forms.gle/h8hDX9q263gXpt4z9
Pv Contabilidade profissional sem deixar de ser pessoal